Reforma Tributária
CBS de 11,3% em 2027: o que o número muda na sua empresa
O TCU calculou a alíquota de referência e o Senado decide até 15 de dezembro. Quanto ela pesa no seu caso depende do crédito, e dá para fazer essa conta agora.
 Por Gregory Gomes · Sócio Fundador 29 de out. de 2026 · 6 min de leitura
A manchete do dia foi “CBS de 11,3%”. Para quem paga hoje 9,25% ou 3,65% de PIS e Cofins, a primeira leitura é de aumento. A gente foi olhar o que o número quer dizer e o que ele muda, de fato, na conta de uma empresa.
CBS é a Contribuição sobre Bens e Serviços, o tributo federal que substitui o PIS e a Cofins a partir de janeiro de 2027. Ela é a metade federal do novo imposto sobre consumo. A outra metade é o IBS, que substitui ICMS e ISS e entra aos poucos até 2033.
O que o TCU calculou
Na sessão de 28 de outubro de 2026, o Tribunal de Contas da União (TCU) calculou a alíquota de referência da CBS para 2027 em 11,3468%, arredondada para 11,3%. O mercado projetava algo perto de 8,8%.
Alíquota de referência é o percentual calibrado para que a CBS arrecade o mesmo que o PIS e a Cofins arrecadam hoje. Ela é uma média para a economia inteira. Não diz, sozinha, quanto a sua empresa vai pagar.
O que acontece até janeiro
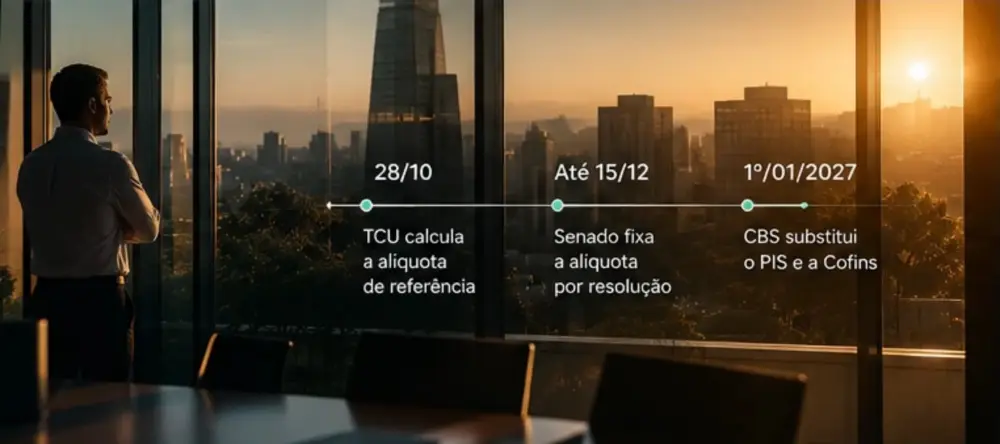
| 28/10 | O TCU calcula a alíquota de referência em 11,3%. |
| Até 15/12 | O Senado fixa a alíquota por resolução. Pode aceitar o cálculo ou ajustar as premissas. |
| Sem votação | Se o Senado não votar no prazo, vale o número do TCU. |
| 1º/01/2027 | A CBS substitui o PIS e a Cofins. |
Entre a decisão do Senado e a primeira nota com CBS cheia sobram pouco mais de duas semanas. É pouco tempo para rever preço, contrato e sistema. Por isso a conta vale ser feita agora, com 11,3%, e ajustada se o número mudar.
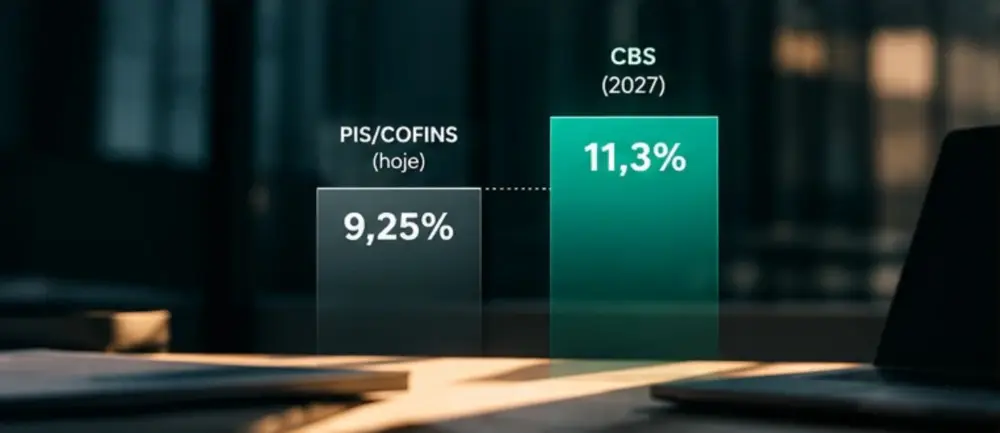
11,3% contra 9,25%: é aumento?
Comparar os dois percentuais direto leva a uma conta errada, porque eles são calculados de jeitos diferentes.
O PIS e a Cofins são calculados por dentro: o imposto faz parte do próprio preço sobre o qual ele incide. A CBS é calculada por fora: ela é somada ao preço e não entra na própria base (LC 214/2025, art. 12). Recalculados por fora, os 9,25% de hoje equivalem a cerca de 10,2%.
Uma venda de R$ 100 hoje, recalculada com a CBS
| PIS e Cofins hoje (9,25%) | CBS de referência (11,3%) | |
|---|---|---|
| Valor sem o tributo | R$ 90,75 | R$ 90,75 |
| Tributo | R$ 9,25 (dentro dos R$ 100) | R$ 10,25 (somados aos R$ 90,75) |
| Equivalente por fora | cerca de 10,2% | 11,3% |
Cálculo da Norma: 9,25 ÷ 90,75 = 10,19%. O exemplo supõe o mesmo valor líquido antes e depois. Se a empresa repassar a diferença ao preço, o número da nota muda.
A diferença de partida, no regime não cumulativo, fica perto de 1 ponto. Para a sua empresa, o que vai decidir o resultado é outra coisa: o crédito.
O crédito decide quanto você paga
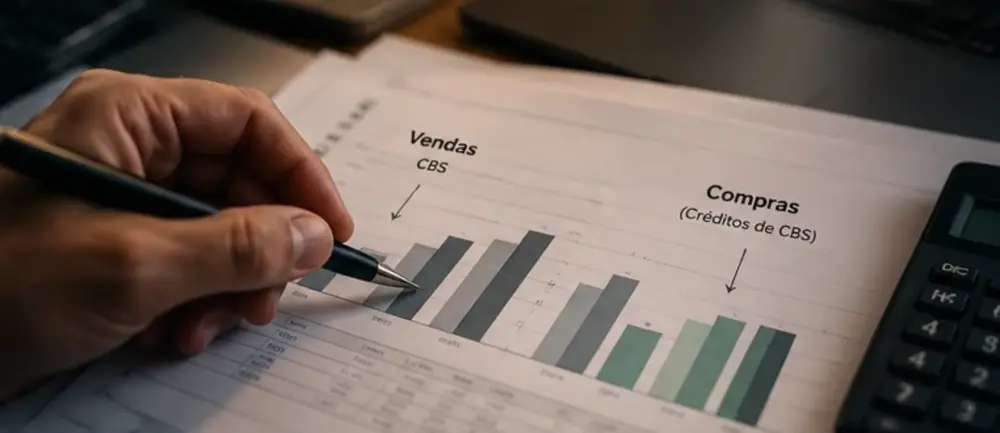
A CBS incide sobre a venda, e você desconta a CBS que pagou nas compras. Esse desconto é o crédito. Quanto mais crédito, menos CBS sobra para pagar.
A LC 214/2025 amplia o crédito em relação ao PIS e à Cofins de hoje: em regra, o que você compra com CBS destacada na nota gera crédito, com exceções como bens de uso e consumo pessoal. E o crédito passa a depender de o fornecedor ter pago o tributo da operação (LC 214/2025, art. 47).
Exemplo didático, com 11,3% sobre R$ 100 mil. Não é projeção de 2027.
Mesma venda, mesma alíquota, CBS três vezes maior. Duas perguntas resolvem boa parte da conta: de quem você compra e quanto do seu custo vem com nota.
O ponto de partida de cada empresa
A LC 214/2025 amplia o crédito em relação ao PIS e à Cofins de hoje: em regra, o que você compra com CBS destacada na nota gera crédito, com exceções como bens de uso e consumo pessoal. E o crédito passa a depender de o fornecedor ter pago o tributo da operação (LC 214/2025, art. 47).
No cumulativo, a mudança é de patamar: sai uma alíquota baixa sem crédito e entra a alíquota cheia com crédito. Quem compra muito com nota pode chegar a um resultado parecido com o de hoje. Quem compra pouco, não.
No Simples, a decisão é outra e tem prazo: a opção pelo regime híbrido para o primeiro semestre de 2027 vai até 30 de outubro de 2026. A gente explicou essa escolha em Regime tributário em 2027: Simples, Presumido ou Real?
Empresa de serviço: atenção à folha
Na empresa de serviço, o maior custo costuma ser a folha. E salário de empregado não gera crédito de CBS. Sobra pouco para descontar, e a empresa tende a ficar mais perto da Empresa B do exemplo.
Isso não quer dizer que toda empresa de serviço vai pagar mais. Algumas atividades têm alíquota reduzida na LC 214/2025, como os serviços de saúde, com redução de 60%. E parte do custo de serviço vem com nota: aluguel, software, energia, serviços de terceiros. O resultado depende da sua estrutura de custos, e é isso que precisa ser medido.
Como se preparar em cinco passos
- Separe as receitas pelo regime de PIS e Cofins de hoje. Cumulativo, não cumulativo ou Simples. É o ponto de partida da comparação.
- Levante as compras que vão gerar crédito. Fornecedores, valores e se emitem nota com CBS destacada. Fornecedor do Simples, em regra, gera crédito menor.
- Simule a CBS com 11,3% e compare com o que você paga hoje. Use 11,2% para a CBS cobrada em 2027 e refaça se o Senado mudar o número.
- Revise preço e contratos. Contratos longos precisam de cláusula de reajuste por mudança de tributo. Sem ela, a diferença sai da sua margem.
- Confira sistema e nota fiscal. Cadastros, emissor e destaque da CBS na nota precisam estar prontos em 1º de janeiro.
O passo 3 é o que mais muda a resposta de quem achava que já sabia. Uma empresa no Presumido com muitas compras pode descobrir que a conta fica parecida. Outra, com a folha como quase todo o custo, descobre que precisa rever o preço antes de janeiro.
Perguntas frequentes
O número de 11,3% ainda pode mudar?
Pode. O Senado tem até 15 de dezembro para fixar a alíquota e pode ajustar as premissas do cálculo. Se não votar no prazo, vale o número do TCU. Em qualquer caso, em 2027 e 2028 a lei desconta 0,1 ponto da alíquota.
Vou pagar 11,3% sobre o meu faturamento?
Não. A CBS incide sobre a venda, mas você desconta a CBS que pagou nas compras. O que vai para a guia é a diferença, e ela depende do crédito de cada empresa.
Estou no Simples Nacional. O que muda?
A CBS segue dentro do DAS, a menos que a empresa opte por apurá-la por fora, no regime híbrido. A opção para o primeiro semestre de 2027 vai até 30 de outubro de 2026, e a norma prevê nova janela em março.
A folha de pagamento gera crédito de CBS?
Salário de empregado não gera crédito. Por isso a empresa de serviço com folha alta costuma ter menos crédito para descontar e precisa olhar a conta com mais cuidado.
Preciso fazer alguma coisa agora?
Vale simular agora, com 11,3%, e rever os contratos que não têm cláusula de reajuste. Se o Senado mudar o número, a simulação se ajusta. O que não dá para ajustar depois de janeiro é o preço que já foi combinado.